Domain ashiko.de kaufen?
Wir ziehen mit dem Projekt
ashiko.de um.
Sind Sie am Kauf der Domain
ashiko.de interessiert?
domain@kv-gmbh.de · 0541-91531010
Domain ashiko.de kaufen?
Welcher Selbstbehalt Krankenkasse?
Der Selbstbehalt bei einer Krankenkasse bezieht sich auf den Betrag, den Versicherte im Krankheitsfall selbst tragen müssen, bevor die Krankenkasse Leistungen übernimmt. Dieser Betrag kann je nach Versicherungsvertrag und Krankenkasse variieren. Ein höherer Selbstbehalt kann zu niedrigeren monatlichen Beiträgen führen, während ein niedrigerer Selbstbehalt zu höheren Beiträgen führen kann. Es ist wichtig, die Höhe des Selbstbehalts bei der Auswahl einer Krankenkasse zu berücksichtigen, um die für die individuelle Situation beste Option zu finden. Daher lautet die Frage: "Welcher Selbstbehalt Krankenkasse?" **
Wie funktioniert Selbstbehalt?
Selbstbehalt ist der Betrag, den Versicherte im Rahmen einer Versicherung selbst tragen müssen, bevor die Versicherung Leistungen erbringt. Dieser Betrag wird in der Regel zu Beginn eines Versicherungsjahres festgelegt. Wenn also ein Schaden eintritt, muss der Versicherte zunächst den Selbstbehalt aus eigener Tasche zahlen, bevor die Versicherung die restlichen Kosten übernimmt. Der Selbstbehalt dient dazu, Versicherte dazu zu motivieren, sparsam mit den Leistungen der Versicherung umzugehen und sich bewusst zu machen, dass sie einen Teil der Kosten selbst tragen müssen. Je höher der Selbstbehalt ist, desto niedriger sind in der Regel die Versicherungsprämien. **
Ähnliche Suchbegriffe für Selbstbehalt
Top-Angebote
Produkte zum Begriff Selbstbehalt:
-
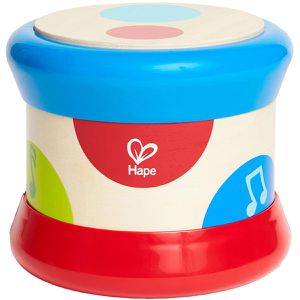
Hape Kinder-Musikinstrument E0333, Baby-Trommel aus Holz, elektronisch, ab 6 MonateWenn die Trommel gerollt wird, spielt sie automatisch Musik und Lichteffekte ab Steht die Trommel, können die Kleinen mit dem roten Kreis Trommelgeräusche und mit dem blauen Kreis Bassgeräusche erzeugen Verfügt über zwei Lautstärkeeinstellungen Der Energiesparmodus wird automatisch aktiviert, wenn das Spielzeug länger als zwei Minuten nicht benutzt wird Langlebig und kinderfreundlich, mit Farben auf Wasserbasis behandelt und mit ungiftigen Oberflächen Maße: 15 x 15 x 15 cm (BxHxT) Batteriebetrieben mit 3x AA-Batterien (nicht im Lieferumfang enthalten) Fördert die musikalische und kognitive Entwicklung von Kleinkindern und vermittelt Spaß an Musik und Rhythmus Merkmale: Produktart: Trommel Altersempfehlung: ab 6 Monate Material: Holz, Kunststoff Ausführung: elektronisch18,87 €*Versand: 4,15 €Sichere Weiterleitung zum Anbieter
-
Rhythmus, Groove & Percussion im Musikunterricht, Schulbücher von Thomas KeemssRhythmus und Rhythmusgefühl erleben. Unser Leben wird von Rhythmen bestimmt, sei es unser Pulsschlag oder der Stundentakt unserer Zeiteinteilung. Zwar kann man Rhythmusgefühl und Takt an sich nicht erlernen, man muss sie mit allen Sinnen erleben! Wie Sie dies mit Ihren Schülern im Musikunterricht tun können, zeigt Ihnen dieser Band. Body Percussion im Musikunterricht. Sie erhalten elementare Übungsanleitungen, die Sie schnell und einfach umsetzen können. Der Fokus liegt dabei auf Body Percussion und dem Erleben von Takt und Rhythmus. So erwerben Ihre Schüler im Musikunterricht sowohl Grundlagenwissen als auch praktische Basisfertigkeiten. Viele interessante Übungen. Die Übungen bauen systematisch aufeinander auf, beginnend mit leichteren Aufgaben und steigendem Schwierigkeitsgrad im Verlauf des Bandes. Während es zunächst vorwiegend um Imitation und Synchronisation geht, arbeiten sich die Schüler weiter voran.28,99 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Wann sinkt der Selbstbehalt?
Der Selbstbehalt sinkt in der Regel, wenn die finanzielle Situation einer Person sich verschlechtert, beispielsweise durch Arbeitslosigkeit oder eine Reduzierung des Einkommens. Auch eine Veränderung der familiären Situation, wie etwa eine Scheidung oder der Wegfall von Unterhaltszahlungen, kann dazu führen, dass der Selbstbehalt gesenkt wird. In solchen Fällen kann beim zuständigen Amt ein Antrag auf Herabsetzung des Selbstbehalts gestellt werden. Es ist wichtig, alle relevanten Unterlagen und Nachweise einzureichen, um eine Senkung des Selbstbehalts zu erreichen. Es empfiehlt sich, sich frühzeitig über die Voraussetzungen und den Ablauf des Verfahrens zu informieren. **
-
Was zählt zum Selbstbehalt?
Zum Selbstbehalt zählen alle Kosten, die eine Person selbst tragen muss, bevor die Versicherung oder andere Leistungsanbieter einspringen. Dazu gehören beispielsweise Eigenbeteiligungen, die in Versicherungsverträgen festgelegt sind, sowie Kosten, die nicht von der Versicherung abgedeckt werden. Der Selbstbehalt kann je nach Vertrag und Versicherungsart unterschiedlich hoch sein und kann sich auf verschiedene Leistungen beziehen, wie zum Beispiel Arztkosten, Medikamente oder Reparaturen. Es ist wichtig, den Selbstbehalt im Versicherungsvertrag genau zu prüfen, um zu verstehen, welche Kosten man im Ernstfall selbst tragen muss. **
-
Was bedeutet kein Selbstbehalt?
Kein Selbstbehalt bedeutet, dass die Versicherungsgesellschaft im Schadensfall die gesamten Kosten übernimmt, ohne dass der Versicherte einen Teilbetrag selbst tragen muss. Dies bietet dem Versicherten finanzielle Sicherheit, da er im Ernstfall nicht für einen Teil der Kosten aufkommen muss. Allerdings kann eine Versicherung ohne Selbstbehalt auch höhere Prämien haben, da die Versicherungsgesellschaft ein höheres Risiko trägt. Insgesamt bietet eine Versicherung ohne Selbstbehalt eine umfassendere Absicherung, da der Versicherte keine zusätzlichen Kosten befürchten muss. Es ist wichtig, die genauen Bedingungen und Leistungen einer Versicherung ohne Selbstbehalt zu prüfen, um sicherzustellen, dass sie den individuellen Bedürfnissen und finanziellen Möglichkeiten entspricht. **
-
Was zählt unter Selbstbehalt?
Unter Selbstbehalt versteht man den Betrag, den eine Person im Rahmen einer Versicherung oder eines Vertrags selbst tragen muss, bevor die Versicherung oder der Vertragspartner Leistungen erbringt. Der Selbstbehalt dient dazu, dass Versicherte oder Vertragspartner einen Teil der Kosten selbst übernehmen und somit auch ein gewisses Eigeninteresse an der Vermeidung von Schadensfällen haben. Der Selbstbehalt kann je nach Vertrag und Versicherungsart unterschiedlich hoch sein und kann sich auf verschiedene Leistungen beziehen, wie z.B. Arztkosten, Reparaturkosten oder Schadensersatzansprüche. Es ist wichtig, den Selbstbehalt im Vertrag genau zu prüfen, um zu verstehen, welche Kosten man im Schadensfall selbst tragen muss. **
Kann der Selbstbehalt gekürzt werden?
Kann der Selbstbehalt gekürzt werden? Der Selbstbehalt ist in der Regel vertraglich festgelegt und kann nicht einfach gekürzt werden. Allerdings kann in bestimmten Fällen eine Anpassung des Selbstbehalts möglich sein, zum Beispiel durch eine Änderung des Versicherungsvertrags oder bei besonderen Umständen wie einer finanziellen Notlage. Es ist ratsam, sich direkt an die Versicherungsgesellschaft zu wenden, um zu klären, ob eine Reduzierung des Selbstbehalts in Frage kommt und unter welchen Bedingungen dies möglich ist. Es ist wichtig, alle Optionen sorgfältig zu prüfen und gegebenenfalls professionelle Beratung in Anspruch zu nehmen, um die bestmögliche Lösung zu finden. **
Wie hoch ist der Selbstbehalt?
Der Selbstbehalt ist der Betrag, den Versicherte im Schadensfall selbst tragen müssen, bevor die Versicherung einspringt. Er variiert je nach Versicherungsvertrag und kann unterschiedlich hoch sein. In der Regel liegt der Selbstbehalt zwischen 150 und 500 Euro, kann aber auch höher sein. Es ist wichtig, den Selbstbehalt im Versicherungsvertrag zu prüfen, um im Schadensfall nicht überrascht zu werden. Hast du schon einmal einen Schadenfall gehabt, bei dem du den Selbstbehalt zahlen musstest? **
Top-Angebote
Produkte zum Begriff Selbstbehalt:
-
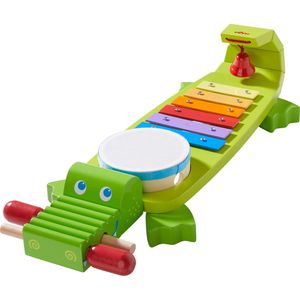
Haba Kinder-Musikinstrument 1302566001, Klang-Kroko aus Holz, ab 2 JahreKlang-Kroko mit 4 tollen Klanginstrumenten 2 Klöppel befinden sich in seinem Maul, eine Ratter auf seiner Schnauze sowie eine Trommel und ein regenbogenfarbiges Metallophon auf dem Rücken Den krönenden Abschluss bildet ein lustig bimmelndes Glöckchen, das an seinem Schwanz befestigt ist Dank der beiden Klöppel können sogar bis zu zwei Kinder gleichzeitig mit dem Klang-Kroko spielen Maße: 50 x 19 x 12 x cm (LxBxH) Lädt zum fröhlichen Musizieren ein und stärkt das Rhythmusgefühl Merkmale: Produktart: Instrumentenset Altersempfehlung: ab 2 Jahre Material: Holz Ausführung: akustisch39,92 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Hape Kinder-Musikinstrument E0333, Baby-Trommel aus Holz, elektronisch, ab 6 MonateWenn die Trommel gerollt wird, spielt sie automatisch Musik und Lichteffekte ab Steht die Trommel, können die Kleinen mit dem roten Kreis Trommelgeräusche und mit dem blauen Kreis Bassgeräusche erzeugen Verfügt über zwei Lautstärkeeinstellungen Der Energiesparmodus wird automatisch aktiviert, wenn das Spielzeug länger als zwei Minuten nicht benutzt wird Langlebig und kinderfreundlich, mit Farben auf Wasserbasis behandelt und mit ungiftigen Oberflächen Maße: 15 x 15 x 15 cm (BxHxT) Batteriebetrieben mit 3x AA-Batterien (nicht im Lieferumfang enthalten) Fördert die musikalische und kognitive Entwicklung von Kleinkindern und vermittelt Spaß an Musik und Rhythmus Merkmale: Produktart: Trommel Altersempfehlung: ab 6 Monate Material: Holz, Kunststoff Ausführung: elektronisch18,87 €*Versand: 4,15 €Sichere Weiterleitung zum Anbieter
-
Rhythmus, Groove & Percussion im Musikunterricht, Schulbücher von Thomas KeemssRhythmus und Rhythmusgefühl erleben. Unser Leben wird von Rhythmen bestimmt, sei es unser Pulsschlag oder der Stundentakt unserer Zeiteinteilung. Zwar kann man Rhythmusgefühl und Takt an sich nicht erlernen, man muss sie mit allen Sinnen erleben! Wie Sie dies mit Ihren Schülern im Musikunterricht tun können, zeigt Ihnen dieser Band. Body Percussion im Musikunterricht. Sie erhalten elementare Übungsanleitungen, die Sie schnell und einfach umsetzen können. Der Fokus liegt dabei auf Body Percussion und dem Erleben von Takt und Rhythmus. So erwerben Ihre Schüler im Musikunterricht sowohl Grundlagenwissen als auch praktische Basisfertigkeiten. Viele interessante Übungen. Die Übungen bauen systematisch aufeinander auf, beginnend mit leichteren Aufgaben und steigendem Schwierigkeitsgrad im Verlauf des Bandes. Während es zunächst vorwiegend um Imitation und Synchronisation geht, arbeiten sich die Schüler weiter voran.28,99 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Welcher Selbstbehalt Krankenkasse?
Der Selbstbehalt bei einer Krankenkasse bezieht sich auf den Betrag, den Versicherte im Krankheitsfall selbst tragen müssen, bevor die Krankenkasse Leistungen übernimmt. Dieser Betrag kann je nach Versicherungsvertrag und Krankenkasse variieren. Ein höherer Selbstbehalt kann zu niedrigeren monatlichen Beiträgen führen, während ein niedrigerer Selbstbehalt zu höheren Beiträgen führen kann. Es ist wichtig, die Höhe des Selbstbehalts bei der Auswahl einer Krankenkasse zu berücksichtigen, um die für die individuelle Situation beste Option zu finden. Daher lautet die Frage: "Welcher Selbstbehalt Krankenkasse?" **
-
Wie funktioniert Selbstbehalt?
Selbstbehalt ist der Betrag, den Versicherte im Rahmen einer Versicherung selbst tragen müssen, bevor die Versicherung Leistungen erbringt. Dieser Betrag wird in der Regel zu Beginn eines Versicherungsjahres festgelegt. Wenn also ein Schaden eintritt, muss der Versicherte zunächst den Selbstbehalt aus eigener Tasche zahlen, bevor die Versicherung die restlichen Kosten übernimmt. Der Selbstbehalt dient dazu, Versicherte dazu zu motivieren, sparsam mit den Leistungen der Versicherung umzugehen und sich bewusst zu machen, dass sie einen Teil der Kosten selbst tragen müssen. Je höher der Selbstbehalt ist, desto niedriger sind in der Regel die Versicherungsprämien. **
-
Wann sinkt der Selbstbehalt?
Der Selbstbehalt sinkt in der Regel, wenn die finanzielle Situation einer Person sich verschlechtert, beispielsweise durch Arbeitslosigkeit oder eine Reduzierung des Einkommens. Auch eine Veränderung der familiären Situation, wie etwa eine Scheidung oder der Wegfall von Unterhaltszahlungen, kann dazu führen, dass der Selbstbehalt gesenkt wird. In solchen Fällen kann beim zuständigen Amt ein Antrag auf Herabsetzung des Selbstbehalts gestellt werden. Es ist wichtig, alle relevanten Unterlagen und Nachweise einzureichen, um eine Senkung des Selbstbehalts zu erreichen. Es empfiehlt sich, sich frühzeitig über die Voraussetzungen und den Ablauf des Verfahrens zu informieren. **
-
Was zählt zum Selbstbehalt?
Zum Selbstbehalt zählen alle Kosten, die eine Person selbst tragen muss, bevor die Versicherung oder andere Leistungsanbieter einspringen. Dazu gehören beispielsweise Eigenbeteiligungen, die in Versicherungsverträgen festgelegt sind, sowie Kosten, die nicht von der Versicherung abgedeckt werden. Der Selbstbehalt kann je nach Vertrag und Versicherungsart unterschiedlich hoch sein und kann sich auf verschiedene Leistungen beziehen, wie zum Beispiel Arztkosten, Medikamente oder Reparaturen. Es ist wichtig, den Selbstbehalt im Versicherungsvertrag genau zu prüfen, um zu verstehen, welche Kosten man im Ernstfall selbst tragen muss. **
Ähnliche Suchbegriffe für Selbstbehalt
-
Voggenreiter Dschungel-Trommel, Musikinstrument für Kinder ab 18 Monaten (robuste Trommel für Kinder (Deutsch)Mit dieser robusten Trommel kommt der Dschungel mitten ins Kinderzimmer! Der warme Klang der Dschungel-Trommel überzeugt auch kritische Kinderohren, und das strapazierfähige Silikon-Schlagfell hält nicht nur die Lautstärke in angenehmen Grenzen, sondern widersteht auch dem ambitioniertesten Nachwuchs-Drummer! Safari-geeignet und garantiert frei von gefährlichen Raubtieren! Komplett mit zwei Plastikschlägeln. Ab 18 Monate. Masse: ca. 21 x 12 cm. Farbänderungen vorbehalten. Verpackt im farbigen Verkaufskarton.29,10 €*Versand: 3,00 €Sichere Weiterleitung zum Anbieter
-
Was bedeutet kein Selbstbehalt?
Kein Selbstbehalt bedeutet, dass die Versicherungsgesellschaft im Schadensfall die gesamten Kosten übernimmt, ohne dass der Versicherte einen Teilbetrag selbst tragen muss. Dies bietet dem Versicherten finanzielle Sicherheit, da er im Ernstfall nicht für einen Teil der Kosten aufkommen muss. Allerdings kann eine Versicherung ohne Selbstbehalt auch höhere Prämien haben, da die Versicherungsgesellschaft ein höheres Risiko trägt. Insgesamt bietet eine Versicherung ohne Selbstbehalt eine umfassendere Absicherung, da der Versicherte keine zusätzlichen Kosten befürchten muss. Es ist wichtig, die genauen Bedingungen und Leistungen einer Versicherung ohne Selbstbehalt zu prüfen, um sicherzustellen, dass sie den individuellen Bedürfnissen und finanziellen Möglichkeiten entspricht. **
-
Was zählt unter Selbstbehalt?
Unter Selbstbehalt versteht man den Betrag, den eine Person im Rahmen einer Versicherung oder eines Vertrags selbst tragen muss, bevor die Versicherung oder der Vertragspartner Leistungen erbringt. Der Selbstbehalt dient dazu, dass Versicherte oder Vertragspartner einen Teil der Kosten selbst übernehmen und somit auch ein gewisses Eigeninteresse an der Vermeidung von Schadensfällen haben. Der Selbstbehalt kann je nach Vertrag und Versicherungsart unterschiedlich hoch sein und kann sich auf verschiedene Leistungen beziehen, wie z.B. Arztkosten, Reparaturkosten oder Schadensersatzansprüche. Es ist wichtig, den Selbstbehalt im Vertrag genau zu prüfen, um zu verstehen, welche Kosten man im Schadensfall selbst tragen muss. **
-
Kann der Selbstbehalt gekürzt werden?
Kann der Selbstbehalt gekürzt werden? Der Selbstbehalt ist in der Regel vertraglich festgelegt und kann nicht einfach gekürzt werden. Allerdings kann in bestimmten Fällen eine Anpassung des Selbstbehalts möglich sein, zum Beispiel durch eine Änderung des Versicherungsvertrags oder bei besonderen Umständen wie einer finanziellen Notlage. Es ist ratsam, sich direkt an die Versicherungsgesellschaft zu wenden, um zu klären, ob eine Reduzierung des Selbstbehalts in Frage kommt und unter welchen Bedingungen dies möglich ist. Es ist wichtig, alle Optionen sorgfältig zu prüfen und gegebenenfalls professionelle Beratung in Anspruch zu nehmen, um die bestmögliche Lösung zu finden. **
-
Wie hoch ist der Selbstbehalt?
Der Selbstbehalt ist der Betrag, den Versicherte im Schadensfall selbst tragen müssen, bevor die Versicherung einspringt. Er variiert je nach Versicherungsvertrag und kann unterschiedlich hoch sein. In der Regel liegt der Selbstbehalt zwischen 150 und 500 Euro, kann aber auch höher sein. Es ist wichtig, den Selbstbehalt im Versicherungsvertrag zu prüfen, um im Schadensfall nicht überrascht zu werden. Hast du schon einmal einen Schadenfall gehabt, bei dem du den Selbstbehalt zahlen musstest? **
* Alle Preise verstehen sich inklusive der gesetzlichen Mehrwertsteuer und ggf. zuzüglich Versandkosten. Die Angebotsinformationen basieren auf den Angaben des jeweiligen Shops und werden über automatisierte Prozesse aktualisiert. Eine Aktualisierung in Echtzeit findet nicht statt, so dass es im Einzelfall zu Abweichungen kommen kann. ** Hinweis: Teile dieses Inhalts wurden von KI erstellt.