Domain ashiko.de kaufen?
Wir ziehen mit dem Projekt
ashiko.de um.
Sind Sie am Kauf der Domain
ashiko.de interessiert?
domain@kv-gmbh.de · 0541-91531010
Domain ashiko.de kaufen?
Wie werden Prämien in der Versicherungsbranche üblicherweise berechnet?
Prämien werden in der Versicherungsbranche üblicherweise basierend auf dem Risiko des Versicherten berechnet. Je höher das Risiko, desto höher die Prämie. Versicherungen nutzen statistische Daten und Modelle, um das Risiko zu bewerten und die Prämie entsprechend festzulegen. **
Wie werden Prämienzahlungen in der Versicherungsbranche üblicherweise berechnet?
Prämienzahlungen in der Versicherungsbranche werden üblicherweise auf Basis des Risikos des Versicherten berechnet. Je höher das Risiko, desto höher die Prämie. Versicherungsunternehmen verwenden statistische Daten und Analysen, um die Prämienhöhe für jeden Versicherten individuell festzulegen. **
Ähnliche Suchbegriffe für Versicherungsbranche
Top-Angebote
Produkte zum Begriff Versicherungsbranche:
-
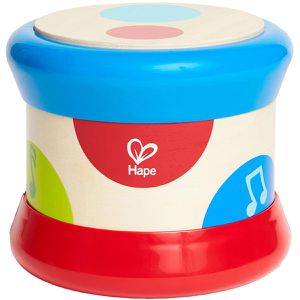
Hape Kinder-Musikinstrument E0333, Baby-Trommel aus Holz, elektronisch, ab 6 MonateWenn die Trommel gerollt wird, spielt sie automatisch Musik und Lichteffekte ab Steht die Trommel, können die Kleinen mit dem roten Kreis Trommelgeräusche und mit dem blauen Kreis Bassgeräusche erzeugen Verfügt über zwei Lautstärkeeinstellungen Der Energiesparmodus wird automatisch aktiviert, wenn das Spielzeug länger als zwei Minuten nicht benutzt wird Langlebig und kinderfreundlich, mit Farben auf Wasserbasis behandelt und mit ungiftigen Oberflächen Maße: 15 x 15 x 15 cm (BxHxT) Batteriebetrieben mit 3x AA-Batterien (nicht im Lieferumfang enthalten) Fördert die musikalische und kognitive Entwicklung von Kleinkindern und vermittelt Spaß an Musik und Rhythmus Merkmale: Produktart: Trommel Altersempfehlung: ab 6 Monate Material: Holz, Kunststoff Ausführung: elektronisch21,22 €*Versand: 4,15 €Sichere Weiterleitung zum Anbieter
-
Was sind die gängigen Kulanzregelungen in der Versicherungsbranche?
Die gängigen Kulanzregelungen in der Versicherungsbranche umfassen beispielsweise die Erstattung von Schäden, die nicht explizit im Vertrag abgedeckt sind, die Übernahme von Kosten bei unklaren Haftungsfragen und die Entgegenkommen bei Fristüberschreitungen oder anderen Vertragsverletzungen. Kulanzleistungen werden in der Regel freiwillig erbracht und dienen dazu, das Vertrauensverhältnis zwischen Versicherungsunternehmen und Kunden zu stärken. Die genauen Regelungen können jedoch je nach Versicherer und Vertrag variieren. **
-
Welche Faktoren beeinflussen die Tarifkonditionen in der Versicherungsbranche?
Die Tarifkonditionen in der Versicherungsbranche werden hauptsächlich von Risikofaktoren wie Alter, Gesundheitszustand und Beruf des Versicherungsnehmers beeinflusst. Auch externe Faktoren wie wirtschaftliche Lage, Schadenshäufigkeit und regulatorische Vorgaben spielen eine Rolle bei der Festlegung der Tarife. Zudem können auch individuelle Merkmale wie Vorerkrankungen oder Risikoverhalten des Versicherungsnehmers die Tarifkonditionen beeinflussen. **
-
Wie können E-Versicherungen die traditionelle Versicherungsbranche verändern?
E-Versicherungen können die traditionelle Versicherungsbranche durch effizientere Prozesse, niedrigere Kosten und eine schnellere Schadensabwicklung revolutionieren. Sie ermöglichen es Kunden, Versicherungen online abzuschließen, Verträge zu verwalten und Schäden zu melden, was zu einer verbesserten Kundenerfahrung führt. Durch den Einsatz von Technologie können E-Versicherungen auch personalisierte Angebote und maßgeschneiderte Policen anbieten. **
-
Welche Rolle spielen digitale Technologien bei der Transformation der Versicherungsbranche?_ Welche Auswirkungen hat die zunehmende Regulierung auf die Geschäftspraktiken in der Versicherungsbranche?
Digitale Technologien spielen eine entscheidende Rolle bei der Transformation der Versicherungsbranche, indem sie Prozesse automatisieren, Kundenerfahrungen verbessern und neue Geschäftsmodelle ermöglichen. Die zunehmende Regulierung hat Auswirkungen auf die Geschäftspraktiken in der Versicherungsbranche, indem sie strengere Compliance-Anforderungen und höhere Kosten für die Einhaltung von Vorschriften mit sich bringt. Unternehmen müssen sich anpassen, um wettbewerbsfähig zu bleiben und den sich ändernden Anforderungen gerecht zu werden. **
Wie wird die Digitalisierung die Versicherungsbranche in Zukunft beeinflussen?
Die Digitalisierung wird die Versicherungsbranche in Zukunft stark verändern, indem sie den Kunden Zugang zu personalisierten Angeboten und schnelleren Services ermöglicht. Versicherungsunternehmen werden vermehrt auf digitale Plattformen setzen, um Prozesse zu optimieren und Kosten zu senken. Neue Technologien wie künstliche Intelligenz und Big Data werden genutzt, um Risiken besser zu bewerten und maßgeschneiderte Versicherungslösungen anzubieten. **
Welche Innovationen könnten die Versicherungsbranche in Zukunft maßgeblich verändern?
Künstliche Intelligenz und Big Data-Analyse könnten die Effizienz und Personalisierung von Versicherungsprodukten verbessern. Die Blockchain-Technologie könnte die Transparenz und Sicherheit von Versicherungsverträgen erhöhen. Die Integration von Internet of Things-Geräten könnte die Risikobewertung und Schadensprävention revolutionieren. **
Top-Angebote
Produkte zum Begriff Versicherungsbranche:
-
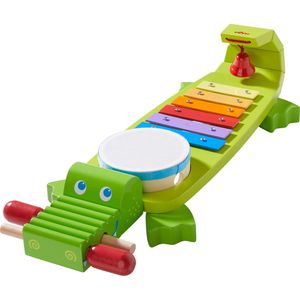
Haba Kinder-Musikinstrument 1302566001, Klang-Kroko aus Holz, ab 2 JahreKlang-Kroko mit 4 tollen Klanginstrumenten 2 Klöppel befinden sich in seinem Maul, eine Ratter auf seiner Schnauze sowie eine Trommel und ein regenbogenfarbiges Metallophon auf dem Rücken Den krönenden Abschluss bildet ein lustig bimmelndes Glöckchen, das an seinem Schwanz befestigt ist Dank der beiden Klöppel können sogar bis zu zwei Kinder gleichzeitig mit dem Klang-Kroko spielen Maße: 50 x 19 x 12 x cm (LxBxH) Lädt zum fröhlichen Musizieren ein und stärkt das Rhythmusgefühl Merkmale: Produktart: Instrumentenset Altersempfehlung: ab 2 Jahre Material: Holz Ausführung: akustisch29,99 €*Versand: 4,15 €Sichere Weiterleitung zum Anbieter
-
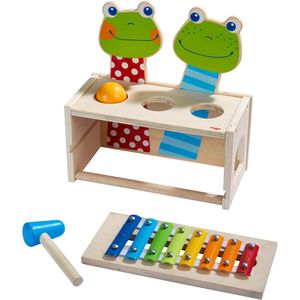
Haba Kinder-Musikinstrument 1304271001, Klang-Klopfbank Froschkonzert aus Holz, ab 2 JahreKlopfbank und Metallophon in einem Zwei fröhliche Frösche laden dazu ein, eine Kugel durch die Löcher zu klopfen Diese fällt dann auf das Metallophon darunter, und tolle Klänge entstehen Klopfbank und Metallophon können aber auch jeweils einzeln bespielt werden Maße: 26 x 23 x 13 cm (BxHxT) Fördert die Feinmotorik und stärkt das Rhythmusgefühl Inkl. Klopfbank, Metallophon, Schlägel und Kugel Merkmale: Produktart: Xylophon Altersempfehlung: ab 2 Jahre Material: Holz Ausführung: akustisch23,98 €*Versand: 4,15 €Sichere Weiterleitung zum Anbieter
-
Hape Kinder-Musikinstrument E0333, Baby-Trommel aus Holz, elektronisch, ab 6 MonateWenn die Trommel gerollt wird, spielt sie automatisch Musik und Lichteffekte ab Steht die Trommel, können die Kleinen mit dem roten Kreis Trommelgeräusche und mit dem blauen Kreis Bassgeräusche erzeugen Verfügt über zwei Lautstärkeeinstellungen Der Energiesparmodus wird automatisch aktiviert, wenn das Spielzeug länger als zwei Minuten nicht benutzt wird Langlebig und kinderfreundlich, mit Farben auf Wasserbasis behandelt und mit ungiftigen Oberflächen Maße: 15 x 15 x 15 cm (BxHxT) Batteriebetrieben mit 3x AA-Batterien (nicht im Lieferumfang enthalten) Fördert die musikalische und kognitive Entwicklung von Kleinkindern und vermittelt Spaß an Musik und Rhythmus Merkmale: Produktart: Trommel Altersempfehlung: ab 6 Monate Material: Holz, Kunststoff Ausführung: elektronisch21,22 €*Versand: 4,15 €Sichere Weiterleitung zum Anbieter
-
Wie werden Prämien in der Versicherungsbranche üblicherweise berechnet?
Prämien werden in der Versicherungsbranche üblicherweise basierend auf dem Risiko des Versicherten berechnet. Je höher das Risiko, desto höher die Prämie. Versicherungen nutzen statistische Daten und Modelle, um das Risiko zu bewerten und die Prämie entsprechend festzulegen. **
-
Wie werden Prämienzahlungen in der Versicherungsbranche üblicherweise berechnet?
Prämienzahlungen in der Versicherungsbranche werden üblicherweise auf Basis des Risikos des Versicherten berechnet. Je höher das Risiko, desto höher die Prämie. Versicherungsunternehmen verwenden statistische Daten und Analysen, um die Prämienhöhe für jeden Versicherten individuell festzulegen. **
-
Was sind die gängigen Kulanzregelungen in der Versicherungsbranche?
Die gängigen Kulanzregelungen in der Versicherungsbranche umfassen beispielsweise die Erstattung von Schäden, die nicht explizit im Vertrag abgedeckt sind, die Übernahme von Kosten bei unklaren Haftungsfragen und die Entgegenkommen bei Fristüberschreitungen oder anderen Vertragsverletzungen. Kulanzleistungen werden in der Regel freiwillig erbracht und dienen dazu, das Vertrauensverhältnis zwischen Versicherungsunternehmen und Kunden zu stärken. Die genauen Regelungen können jedoch je nach Versicherer und Vertrag variieren. **
-
Welche Faktoren beeinflussen die Tarifkonditionen in der Versicherungsbranche?
Die Tarifkonditionen in der Versicherungsbranche werden hauptsächlich von Risikofaktoren wie Alter, Gesundheitszustand und Beruf des Versicherungsnehmers beeinflusst. Auch externe Faktoren wie wirtschaftliche Lage, Schadenshäufigkeit und regulatorische Vorgaben spielen eine Rolle bei der Festlegung der Tarife. Zudem können auch individuelle Merkmale wie Vorerkrankungen oder Risikoverhalten des Versicherungsnehmers die Tarifkonditionen beeinflussen. **
Ähnliche Suchbegriffe für Versicherungsbranche
-
Wie können E-Versicherungen die traditionelle Versicherungsbranche verändern?
E-Versicherungen können die traditionelle Versicherungsbranche durch effizientere Prozesse, niedrigere Kosten und eine schnellere Schadensabwicklung revolutionieren. Sie ermöglichen es Kunden, Versicherungen online abzuschließen, Verträge zu verwalten und Schäden zu melden, was zu einer verbesserten Kundenerfahrung führt. Durch den Einsatz von Technologie können E-Versicherungen auch personalisierte Angebote und maßgeschneiderte Policen anbieten. **
-
Welche Rolle spielen digitale Technologien bei der Transformation der Versicherungsbranche?_ Welche Auswirkungen hat die zunehmende Regulierung auf die Geschäftspraktiken in der Versicherungsbranche?
Digitale Technologien spielen eine entscheidende Rolle bei der Transformation der Versicherungsbranche, indem sie Prozesse automatisieren, Kundenerfahrungen verbessern und neue Geschäftsmodelle ermöglichen. Die zunehmende Regulierung hat Auswirkungen auf die Geschäftspraktiken in der Versicherungsbranche, indem sie strengere Compliance-Anforderungen und höhere Kosten für die Einhaltung von Vorschriften mit sich bringt. Unternehmen müssen sich anpassen, um wettbewerbsfähig zu bleiben und den sich ändernden Anforderungen gerecht zu werden. **
-
Wie wird die Digitalisierung die Versicherungsbranche in Zukunft beeinflussen?
Die Digitalisierung wird die Versicherungsbranche in Zukunft stark verändern, indem sie den Kunden Zugang zu personalisierten Angeboten und schnelleren Services ermöglicht. Versicherungsunternehmen werden vermehrt auf digitale Plattformen setzen, um Prozesse zu optimieren und Kosten zu senken. Neue Technologien wie künstliche Intelligenz und Big Data werden genutzt, um Risiken besser zu bewerten und maßgeschneiderte Versicherungslösungen anzubieten. **
-
Welche Innovationen könnten die Versicherungsbranche in Zukunft maßgeblich verändern?
Künstliche Intelligenz und Big Data-Analyse könnten die Effizienz und Personalisierung von Versicherungsprodukten verbessern. Die Blockchain-Technologie könnte die Transparenz und Sicherheit von Versicherungsverträgen erhöhen. Die Integration von Internet of Things-Geräten könnte die Risikobewertung und Schadensprävention revolutionieren. **
* Alle Preise verstehen sich inklusive der gesetzlichen Mehrwertsteuer und ggf. zuzüglich Versandkosten. Die Angebotsinformationen basieren auf den Angaben des jeweiligen Shops und werden über automatisierte Prozesse aktualisiert. Eine Aktualisierung in Echtzeit findet nicht statt, so dass es im Einzelfall zu Abweichungen kommen kann. ** Hinweis: Teile dieses Inhalts wurden von KI erstellt.